Cuánto cuesta el sueño americano en 2026: la cifra millonaria que sorprende a las familias
Comprar una casa, criar hijos y jubilarse en Estados Unidos cuesta mucho más de lo que imaginas. Un estudio revela cuánto dinero hace falta.
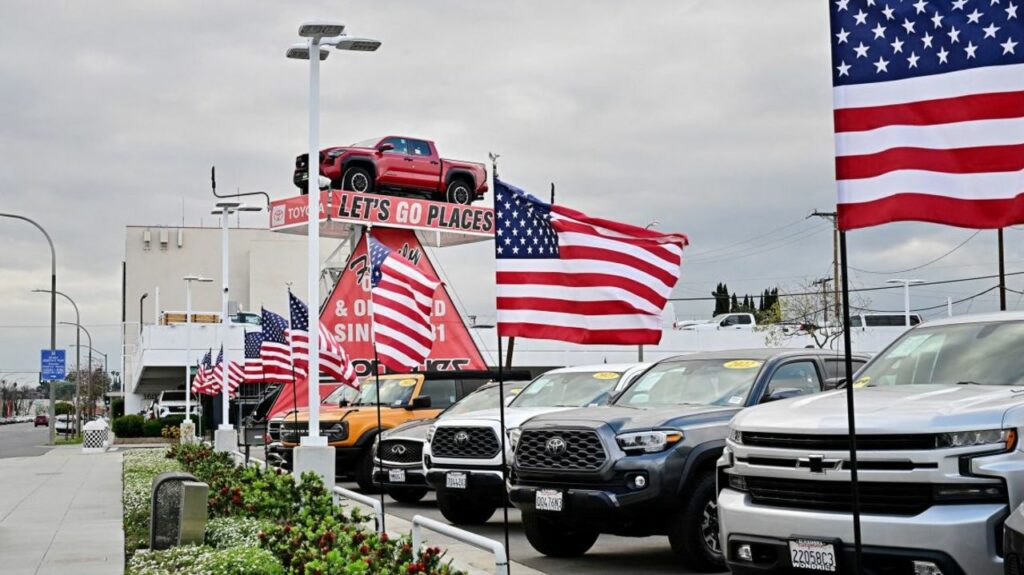
Comprar una casa, criar a dos hijos, pagar sus estudios universitarios, mantener dos autos y disfrutar de una jubilación de 20 años: el conjunto de objetivos que tradicionalmente representa el sueño americano costaría unos USD 5,3 millones a lo largo de una vida en Estados Unidos, según una estimación publicada por Investopedia el 7 de octubre de 2026.
El cálculo representa un aumento del 4,1% frente a la estimación comparable de 2025, por encima del crecimiento nominal del 3,1% registrado por los salarios del sector privado durante los 12 meses terminados en junio, de acuerdo con los datos citados en el análisis.
La cifra no significa que una persona deba tener millones de dólares ahorrados ni que todas las familias necesiten gastar esa cantidad. Se trata de una proyección de ocho objetivos asociados a un modelo tradicional de vida familiar, con costos acumulados durante varias décadas.
Sin embargo, el resultado permite dimensionar el peso económico de algunas de las aspiraciones más extendidas en el país: la vivienda, los automóviles y la jubilación representan cerca del 70% del total.
Una casa durante 30 años cuesta más de USD 1,2 millones
La vivienda es el componente más caro del cálculo. Adquirir y mantener una propiedad durante 30 años representa aproximadamente USD 1,28 millones, incluidos el financiamiento y distintos gastos asociados a su conservación.
La estimación contempla desembolsos que van más allá del precio de compra, como los intereses hipotecarios, los impuestos inmobiliarios, los seguros, el mantenimiento y los servicios públicos.
La diferencia es importante para quienes evalúan comprar una casa en Estados Unidos: el valor anunciado de una propiedad no refleja necesariamente cuánto terminará pagando su propietario a lo largo de los años.
Además, los promedios nacionales esconden grandes diferencias geográficas. El precio de la vivienda, los impuestos y otros gastos pueden variar considerablemente entre ciudades y estados. Una familia que vive en una zona de alto costo puede afrontar una carga muy superior a la contemplada en el modelo.
Dos autos nuevos y la jubilación suman otros USD 2,4 millones
El transporte y el retiro aparecen prácticamente empatados en el segundo escalón de los gastos.
Mantener dos automóviles nuevos, con reemplazos periódicos entre los 22 y los 75 años, representa un costo acumulado de USD 1.205.627. El cálculo incluye financiación, combustible, mantenimiento, seguros, registro e impuestos, pero no descuenta el dinero que podría recuperarse al vender los vehículos usados.
Por su parte, financiar 20 años de jubilación para un matrimonio que ya terminó de pagar su vivienda supone otros USD 1.205.119.
Esta última cifra no contempla las ganancias de inversiones, los beneficios del Seguro Social ni los impuestos aplicables a los retiros. Por lo tanto, no equivale a la cantidad que necesariamente deberá ahorrar cada pareja para retirarse.
Las decisiones personales pueden modificar de manera sustancial ambos rubros. Comprar vehículos usados, conservarlos durante más tiempo o reducir la cantidad de autos puede disminuir el gasto en transporte. En la jubilación, los ahorros acumulados, las inversiones y los beneficios previsionales también influyen en el resultado.
Criar a dos hijos y pagar la universidad roza el millón de dólares
La crianza y la educación de dos hijos constituyen otro de los grandes desafíos financieros del modelo.
Según Investopedia, el costo total asciende a USD 953.763. De ese monto, USD 707.343 corresponden a la crianza hasta los 17 años y USD 246.420 al pago de cuatro años de universidad pública estatal para cada hijo, antes de becas y otras ayudas financieras.
Este fue el componente que más aumentó en la comparación anual: pasó de USD 876.092 en la estimación comparable de 2025 a casi USD 954.000 en 2026.
El encarecimiento del cuidado infantil y de la educación superior ayuda a explicar la diferencia. Los datos de Child Care Aware of America citados en el análisis indican que la atención en centros de cuidado infantil superó los USD 13.000 anuales por niño en 2025.
El gasto educativo también depende de las decisiones familiares. Elegir una institución pública en lugar de una privada, acceder a becas o estudiar cerca del hogar puede cambiar significativamente el costo final.
Salud, vacaciones, mascotas y boda completan la cuenta
Los cuatro rubros restantes suman cerca de USD 680.000 y reúnen gastos que no todas las familias afrontan de la misma manera.
La atención médica durante la vida adulta representa USD 413.271. Las vacaciones anuales agregan USD 186.999, mientras que el mantenimiento de un perro y un gato supone USD 40.772. Por último, una boda y el anillo asociado a la celebración suman USD 38.800.
El análisis también destaca el lugar que ocupan los viajes y las celebraciones personales en los presupuestos de los hogares estadounidenses. Sin embargo, estos gastos son especialmente sensibles a las preferencias de cada familia y pueden reducirse, posponerse o eliminarse sin que eso implique renunciar a objetivos esenciales como la vivienda o la seguridad financiera.
Los ingresos proyectados no alcanzan para cubrir el costo total
Para comparar el costo de estas aspiraciones con los ingresos, Investopedia estimó que una persona con título universitario y empleo de tiempo completo percibiría una mediana aproximada de USD 3,6 millones entre los 25 y los 64 años, antes de impuestos.
Al agregar 20 años del beneficio mensual promedio del Seguro Social utilizado en el modelo, el total llegaría a unos USD 4,1 millones.
La diferencia frente a los USD 5,3 millones estimados para el conjunto de objetivos ronda los USD 1,2 millones.
La comparación, sin embargo, requiere una aclaración: enfrenta los ingresos de una persona con una canasta de gastos que incluye objetivos propios de un hogar de dos adultos con dos hijos. Por eso, no demuestra que cada trabajador necesite ganar individualmente USD 5,3 millones para vivir en Estados Unidos.
El contexto salarial también importa. Los salarios privados aumentaron un 3,1% nominal en los 12 meses terminados en junio, mientras que, una vez descontada la inflación, registraron una caída del 0,4%, según los datos citados del Buró de Estadísticas Laborales.
Qué significa realmente el precio del sueño americano
La estimación de Investopedia no establece cuánto dinero necesita cada estadounidense para vivir bien. Su utilidad está en mostrar cuánto pueden sumar las decisiones económicas tomadas durante varias décadas cuando se combinan vivienda, transporte, educación, salud y retiro.
Para algunas familias, comprar una propiedad será prioritario; otras preferirán alquilar, tener un solo vehículo o reducir el gasto universitario mediante becas. También habrá hogares que no tengan hijos, mascotas o planes de boda.
La diferencia entre los USD 5,3 millones del modelo y las posibilidades reales de cada persona depende, en definitiva, de sus ingresos, el lugar donde vive, las ayudas disponibles y las decisiones que toma a lo largo de su vida.
El dato central es que el sueño americano no tiene un precio único, pero algunas de sus metas más tradicionales pueden representar compromisos financieros extraordinariamente elevados cuando se calculan durante décadas.
Más información: